

Sådan kan små virksomheder holde omkostningerne nede, når de tager imod kort
For små virksomheder er valget af betalingsløsning afgørende for både økonomi og drift. Kortbetaling og kontaktløs betaling er blevet standard, men omkostningsstrukturen kan variere meget mellem forskellige løsninger. Derfor kræver det overblik at finde den optimale balance mellem investering, drift og fleksibilitet.
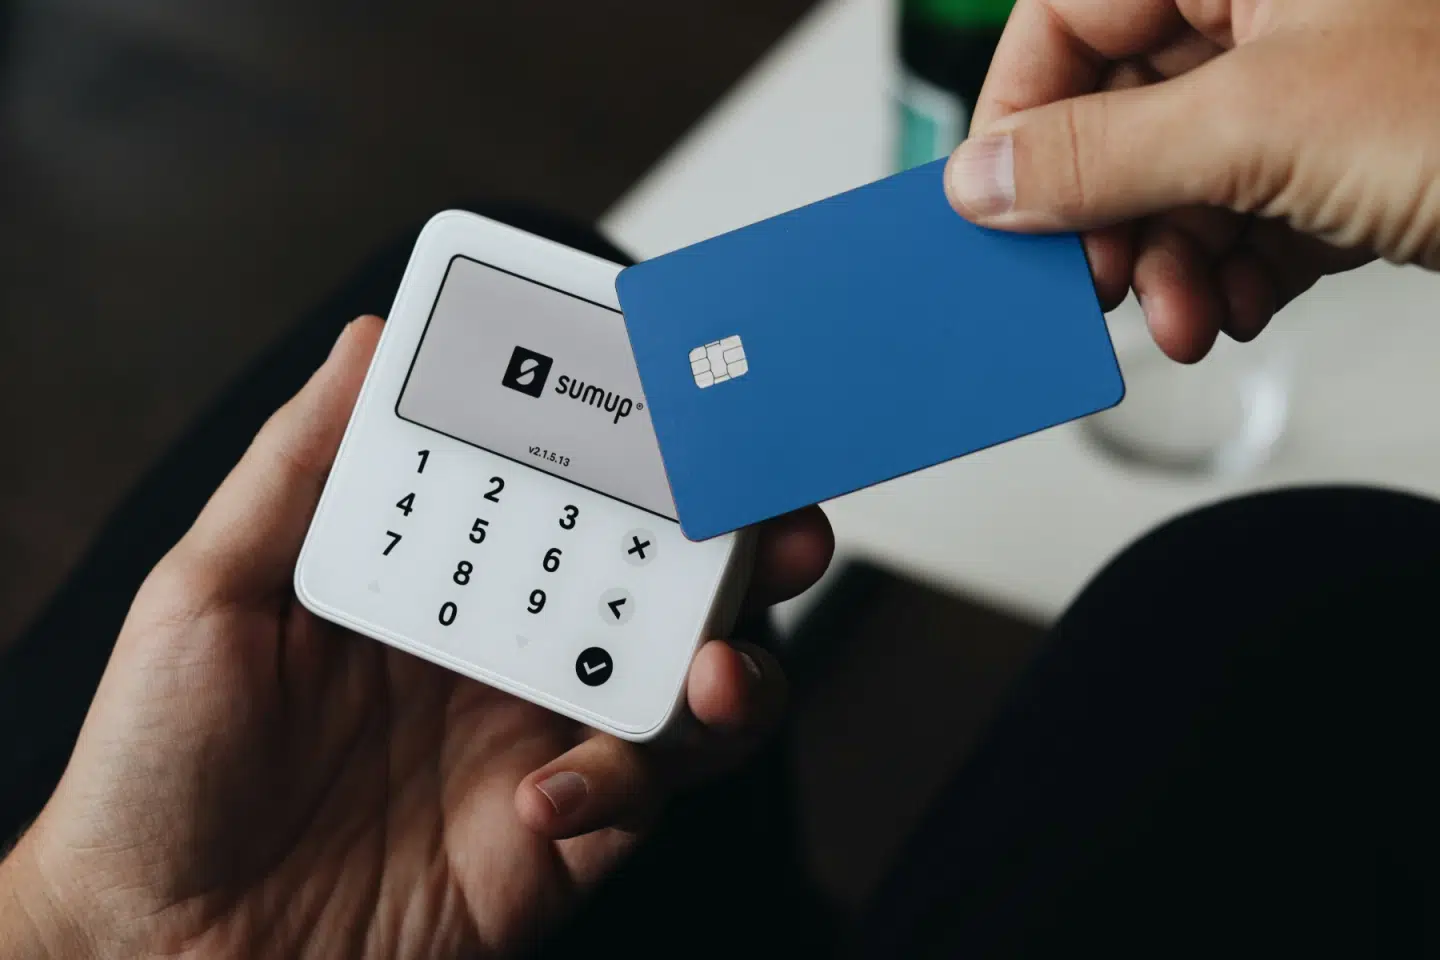

I samarbejde med sumup.com
Mange små virksomheder står over for spørgsmålet om, hvordan de bedst kan tage imod kort og samtidig begrænse de løbende udgifter. Uanset om man vælger en mobilbaseret løsning eller en traditionel betalingsterminal, er det nødvendigt at forstå både de synlige og de skjulte omkostninger. Hardware, abonnementer og gebyrer kan nemt løbe op, hvis man ikke har styr på detaljerne. Når man vurderer en betalingsløsning, bør man derfor også se på, hvordan den passer til arbejdsgange og kundetyper. Derfor er det vigtigt at afdække, hvilke betalingsformer og teknologier der matcher forretningens behov, både nu og på sigt.
Hovedomkostninger ved kort- og kontaktløs betaling
Den første store udgiftspost er ofte selve hardwaren, såsom kortlæser eller betalingsenhed. Her kan man vælge at købe eller leje udstyret, og nogle løsninger har lave startpriser mens andre kræver større investeringer. For små virksomheder kan et tidligt fokus på kontaktløs betaling være relevant, fordi det påvirker både udstyr og den daglige ekspeditionstid. Løbende månedlige betalinger for abonnement eller serviceydelser skal medregnes, da de kan variere betydeligt afhængigt af løsningens kompleksitet og understøttelse.
Et andet vigtigt aspekt er transaktionsgebyrer, som pålægges ved hver kortbetaling eller kontaktløs betaling. Disse transaktionsgebyrer kan se små ud, men de akkumuleres hurtigt og påvirker dermed virksomhedens margin. For små virksomheder er det derfor centralt at sammenligne gebyrstrukturer og være opmærksom på eventuelle minimumsbeløb, især hvis salgsvolumen eller gennemsnitsbeløbet pr. transaktion varierer fra måned til måned.
Driftsomkostninger og tekniske overvejelser
Udover direkte økonomiske udgifter medfører hver type betalingsløsning operationelle krav. En simpel opsætning med en telefonforbundet læser kan være billig, men kræver at medarbejdere har styr på smartphone og software, og at internetforbindelsen altid er stabil. Den konkrete betalingsløsning bør vælges ud fra, hvor meget virksomheden kan tåle af afbrydelser og manuel fejlhåndtering. Driftssikkerhed og behovet for løbende teknisk support kan hurtigt blive afgørende poster på budgettet, hvis noget går galt i spidsbelastningsperioder.
Vælger virksomheden et mere avanceret checkout-setup, kan det kræve større investeringer i hardware og installation, men til gengæld give bedre stabilitet, mindre nedetid og nemmere daglig drift. Hvis man ofte håndterer kortbetaling i travle perioder, kan det også være værd at regne på, hvordan hastighed og fejlrate påvirker omsætningen. Her bør man inkludere alle mulige løbende udgifter til vedligeholdelse samt ressourcer brugt på administration af systemet, især hvis flere brugere skal have adgang til terminalen eller hvis virksomheden ønsker udvidet rapportering.
Fleksibilitet og valg af betalingsløsning
Behovet for fleksibilitet adskiller sig fra virksomhed til virksomhed. En mobil løsning tilbyder typisk mobilitet og lavere startomkostning, men kan have flere praktiske krav, især hvis man ønsker at tage imod betaling mange steder eller uden for butikkens lokation. For små virksomheder med skiftende lokationer kan kontaktløs betaling være en fordel, fordi kunderne forventer hurtig ekspedition og minimal friktion. En selvstændig, stationær løsning er mere robust og passer godt til faste checkout-miljøer, hvor gennemløbet er højt og driftssikkerhed er i fokus.
For at holde omkostningerne nede bør små virksomheder nøje overveje, hvilken betalingsløsning der understøtter både deres nuværende og fremtidige behov. Det handler ikke kun om prisen på hardware og gebyrer, men også om at vælge en løsning, der giver den nødvendige driftssikkerhed og administration uden skjulte ekstraomkostninger. En gennemgang af transaktionsgebyrer bør indgå i beslutningen, så prisstrukturen matcher både små og store salg. At navigere mellem forskellige betalingsløsninger og forstå deres økonomiske konsekvenser er centralt for virksomheder, der ønsker en effektiv og fremtidssikret betalingsinfrastruktur.
