Skal man bare købe de aktier, der stiger mest?

Alle investorer kender det. Året er sluttet, og en eller flere aktier er stukket helt af med 100% eller mere. Den er kørt, tænker man, og i stedet forsøger man at finde aktier på 'tilbud' og fylder porteføljen op med investeringer, der f.eks. målt på P/E ser billige ud.
Men måske skal man faktisk til at tænke helt omvendt og købe de aktier, der har klaret sig bedst? Selvom det kan virke som om, at man er sent til afkastfesten, viser data fra de sidste 20 år, at det faktisk godt kan betale sig at købe de aktier, der allerede er steget meget.
Ser man på de aktier, der har haft det højeste afkast på tværs af S&P 500-indeksets 500 medlemmer hvert år, har de langt overvejende også slået markedsafkastet det efterfølgende år. Især de seneste 15 år har der været et signifikant afkast at hente ved at købe sidste års 'afkastvinder,' som f.eks. AMD i 2018 og 2019, Tesla i 2020, Occidental Petroleum i 2022 eller Sandisk sidste år. Dog har man ved at følge denne strategi også set store fald i løbet af de sidste 20 år, f.eks. i 2008, hvor energivirksomheden NOV Inc. faldt 66,7%, eller i 2011, hvor Netflix faldt 60,6%.
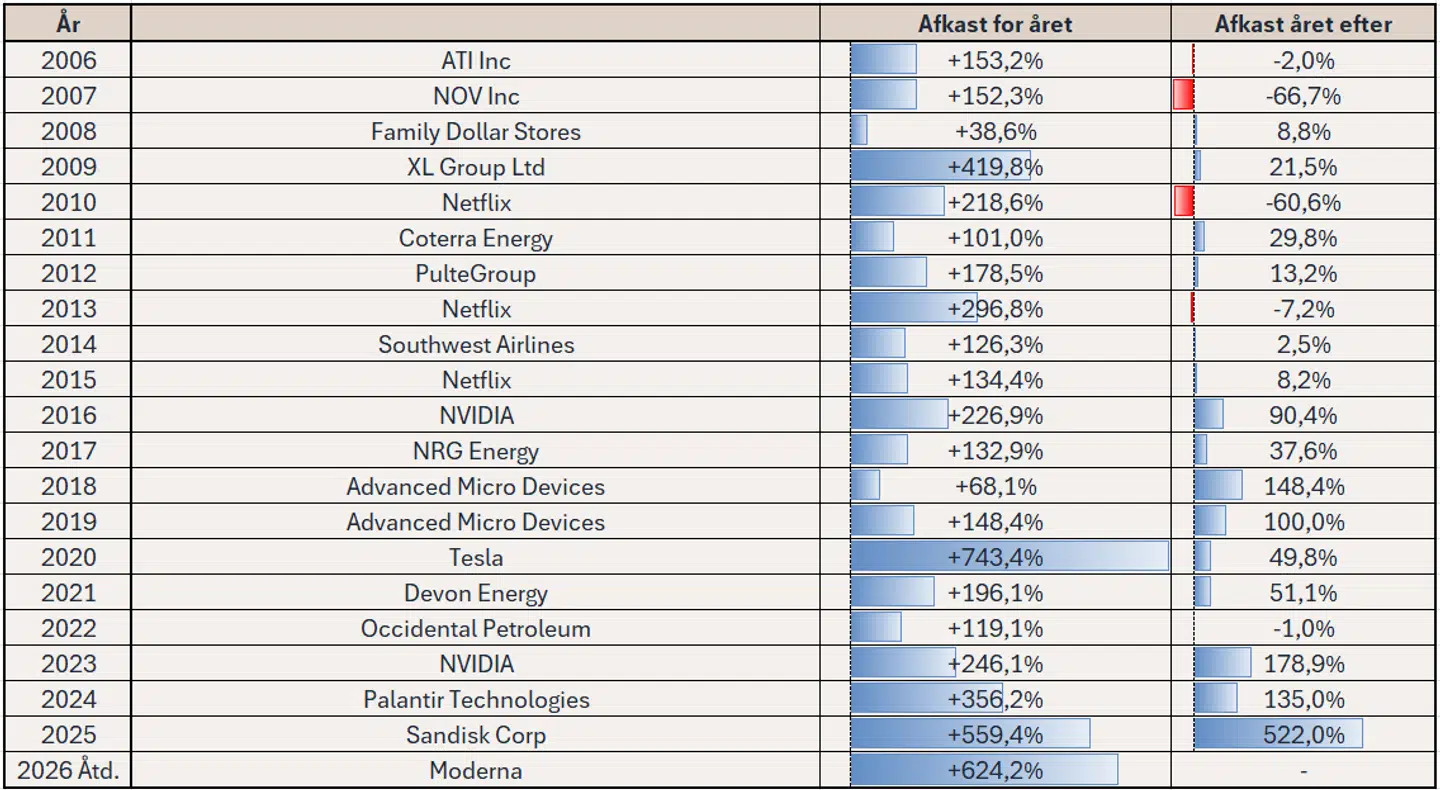
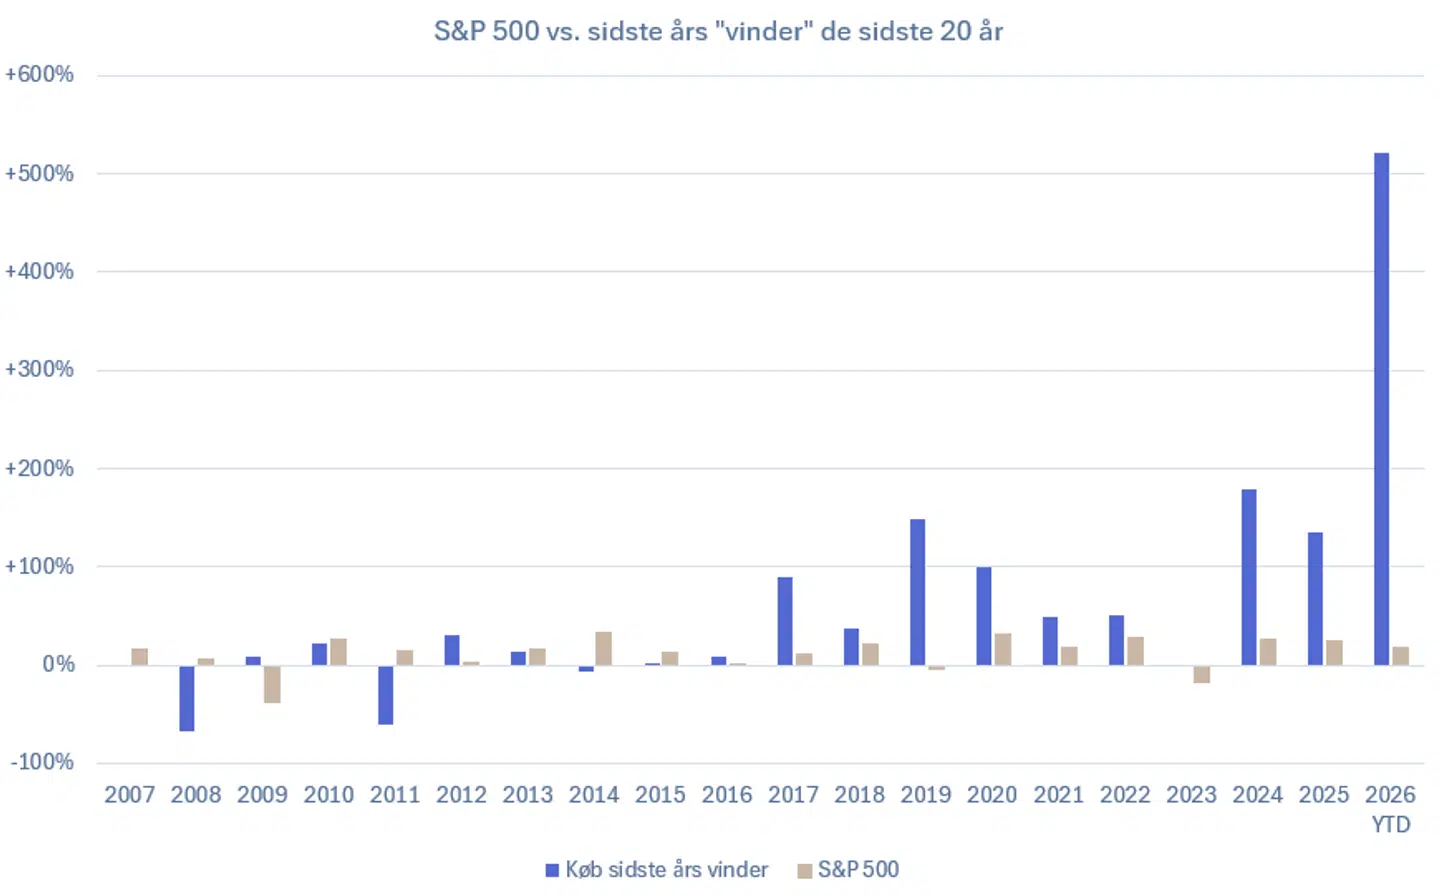
I 13 ud af de sidste 20 år har man, som vist nedenfor, slået S&P 500-indeksets afkast ved at købe sidste års vinder. Den helt store forskel er dog, at det afkast, man har fået, når man har slået indekset, har været så signifikant, at 'køb vinderen'-strategien over tid akkumuleret har givet et meget større afkast end at købe det brede S&P 500-indeks.
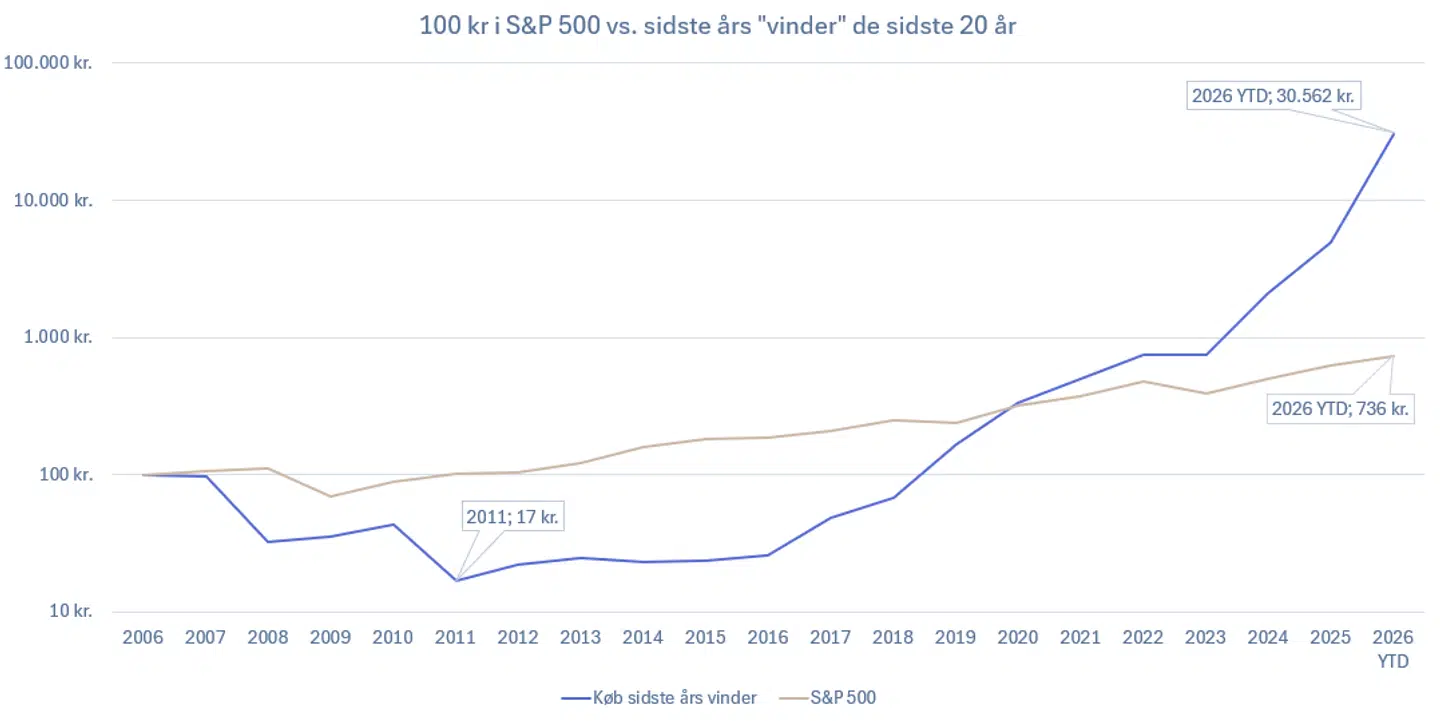
Havde man, som vist nedenfor, investeret 100 kr. i S&P 500-indekset i slut 2006, var ens investering i dag vokset til 736 kr. inklusive geninvestering af udbytter i indekset.
Havde man derimod investeret i 'sidste års vinder'-strategien, var ens investering vokset til svimlende 30.562 kr.!
Med andre ord viser historien altså, at aktier, der er steget meget et givent år, sagtens kan fortsætte kursfesten året efter. Dog er det som investor værd at bemærke, at det især er enkelte teknologiaktiers afkast de sidste seks år, der får strategien til at fremstå markant positiv, og at man ved at købe sidste års 'vinderaktie' i perioden 2006 til 2011 ville have tabt 83 % af sin investering.
Det er derfor ikke en strategi, man nødvendigvis bør replikere i virkeligheden, men pointen er, at man som investor heller ikke bør se bort fra aktier, der allerede er steget meget, for her viser historien, at man faktisk kan slå markedet ved at købe de aktier, der er steget meget, selvom det fremstår, som om 'toget er kørt.'