Cheføkonom: Renterne styrer markedet


Renterne stiger. De 10-årige statsrenter i USA, Tyskland og Japan har ikke været højere siden finanskrisen.
Udviklingen skyldes flere forhold:
Ukontrollabel statsgæld i USA.
Bekymring for inflation.
Fin økonomisk vækst.
Udviklingen har vidtrækkende konsekvenser. Renten er finansmarkedets anker, og derfor er udviklingen helt central for investorer.
Grundlæggende er et højt renteniveau negativt for aktiemarkedet. Højere renter gør det mest oplagte alternativ til aktier, nemlig obligationer, mere attraktive. Derudover bliver virksomhedernes fremtidige overskud mindre værd, når renten er høj.
Aktiemarkedet kan dog sagtens trives med stigende og høje renter over længere perioder. Senest har vi set den 10-årige rente stige fra 1,5 pct. til 4,8 pct. i USA mellem 2022 og i dag, og selvom der har været udsving, er afkastet på S&P 500 i samme periode 65 pct. eller 11 pct. p.a.
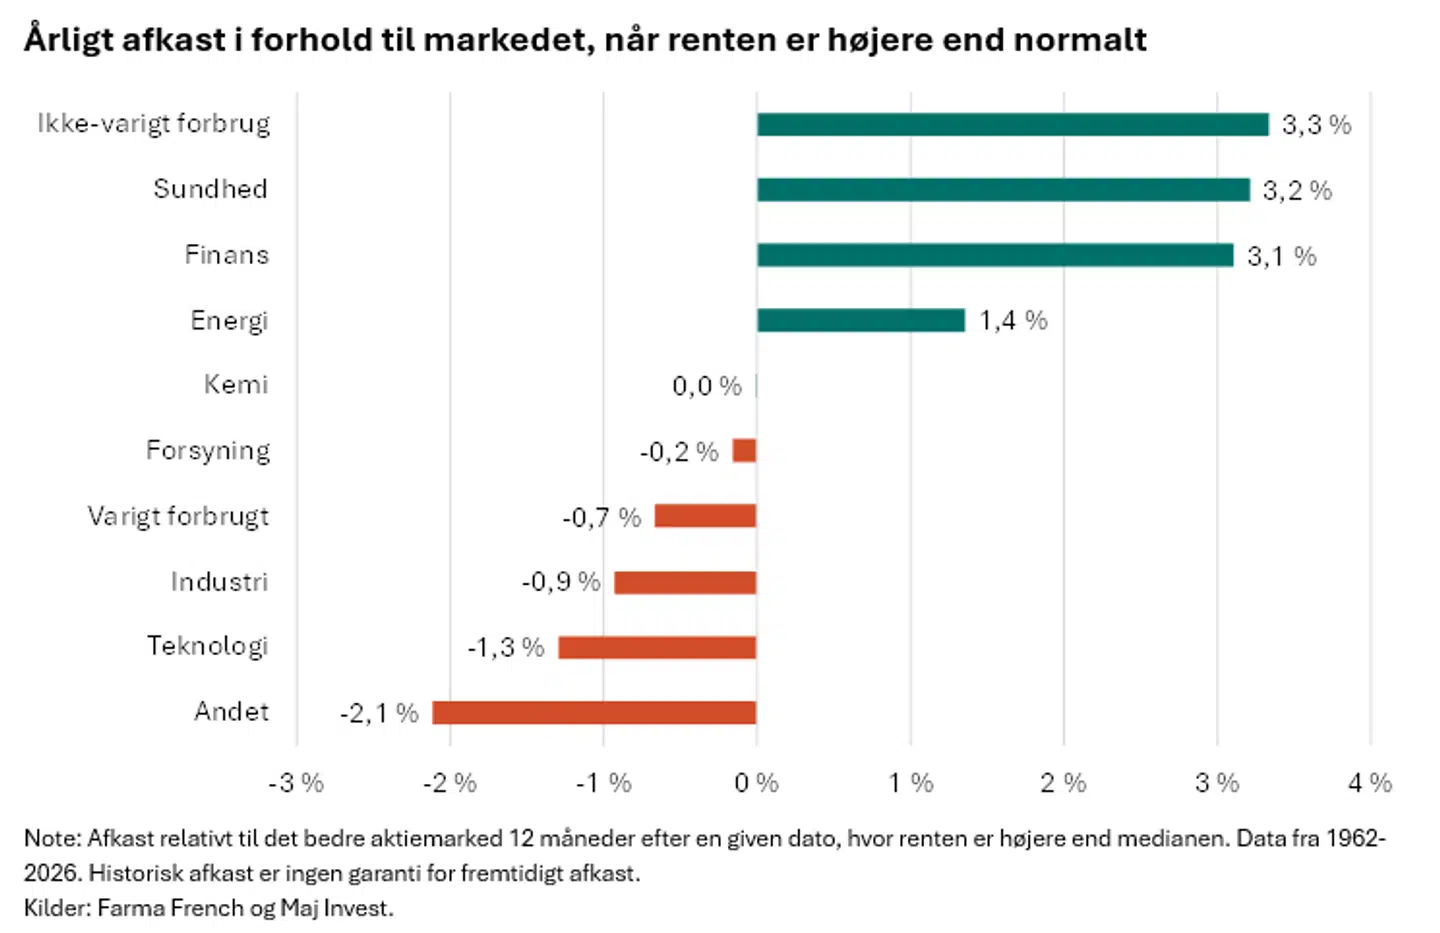
Dykker man lidt længere ned og ser på dele af aktiemarkedet, bliver det tydeligt, hvilke områder der historisk har klaret sig relativt godt ved høje renter:
Banker – kan tjene mere på forskellen mellem indlåns- og udlånsrenter. Effekten afhænger af rentekurven og kreditkvaliteten.
Sundhed – stabil efterspørgsel gør sektoren mindre følsom over for dyrere finansiering og lavere økonomisk aktivitet.
Ikke-varigt forbrug – forbrugerne køber fortsat nødvendige varer, selv når renterne er høje og økonomien svækkes.
Modsat er andre dele af aktiemarkedet typisk mere udsatte, når renten er høj:
Teknologi – selskabernes indtjening ligger ofte længere ude i fremtiden, hvilket gør værdiansættelsen mere følsom over for højere renter.
Industri – højere finansieringsomkostninger kan dæmpe investeringer, ordreindgang og økonomisk aktivitet.
Når renterne stiger, falder kursen på obligationer. Derfor rammer rentestigninger obligationsinvestorer på kort sigt. På den længere bane er høje renter dog godt for investorer i obligationer. Højere renter betyder højere langsigtet afkast.
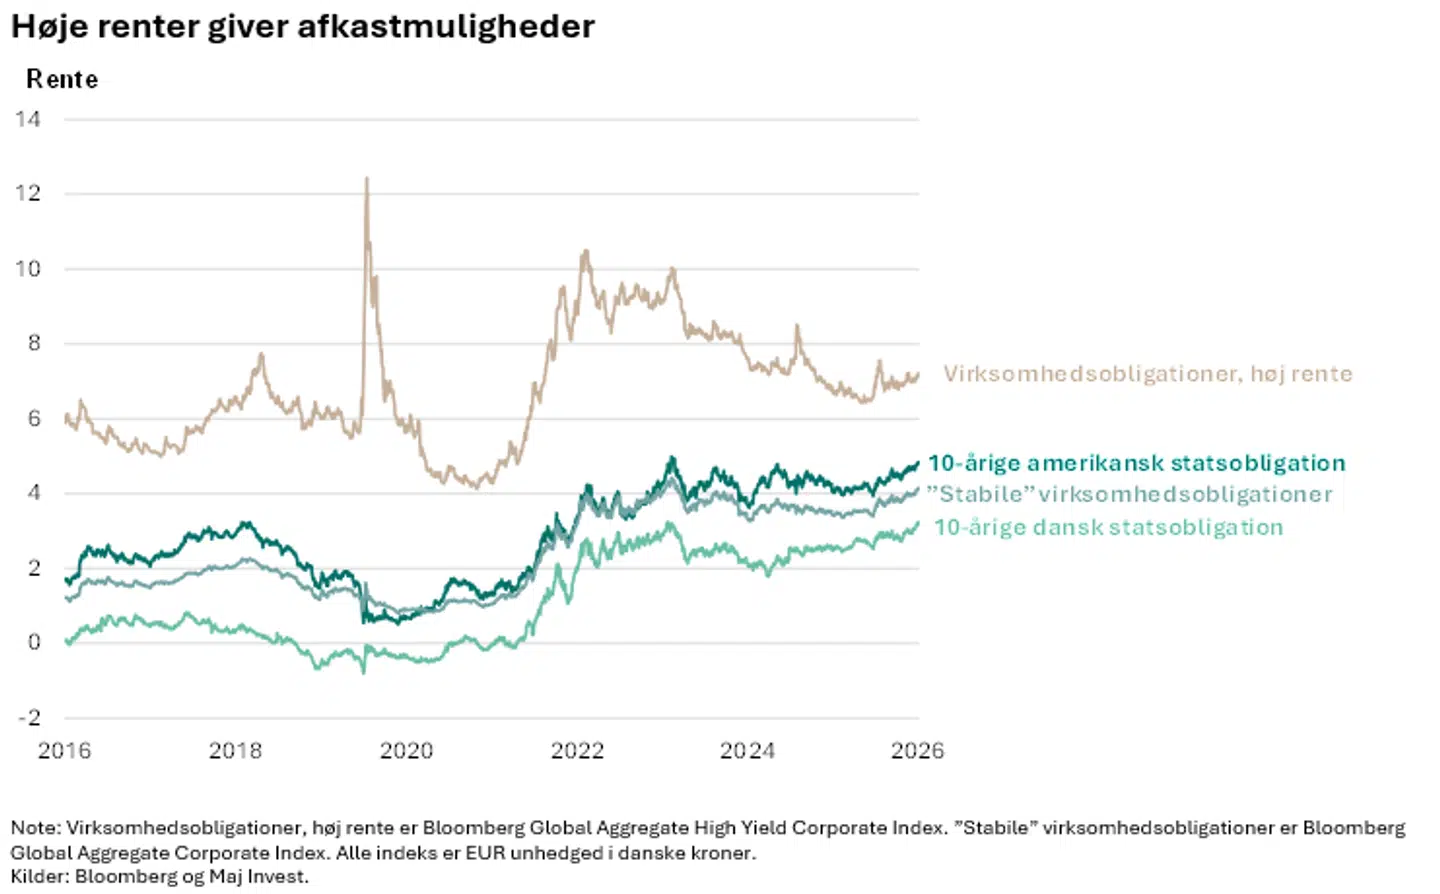
Og i øjeblikket er renterne på både statsobligationer og virksomhedsobligationer høje i et historisk perspektiv.
10-årig tysk statsrente: 3,4 pct.
10-årig amerikansk statsrente: 4,9 pct.
Stabile virksomhedsobligationer: 4,2 pct.
Virksomhedsobligationer med høj rente: 7,2 pct.
Man kan dermed få en rente på omkring 5 pct. årligt på en bred obligationsportefølje.
Ud over et pænt løbende afkast giver obligationer en anden risiko end aktier. Det kan give mindre udsving i den samlede portefølje.
Renten er afgørende for investorer. Meget tyder på, at den vil fortsætte med at være høj den kommende periode. Det behøver dog ikke ødelægge afkastet på aktier, så længe rentestigningen er drevet af højere vækst, og for langsigtede obligationsinvestorer er det godt nyt.
I et makroøkonomisk perspektiv er det tilmed langt sundere, at renten er tilbage på et mere normalt historisk niveau. Tiden med negative renter var det reelle problem.
Denne artikel er skrevet af Peter Emil Bundgaard Mondrup, Cheføkonom, Maj Invest Bank Denne artikel er markedsføring og er udarbejdet af Maj Invest Bank A/S. Maj Invest Bank A/S udbyder alene artiklen som en informationskilde til læseren. Informationerne i artiklen er ikke et tilbud om eller en opfordring til køb/salg af værdipapirer, valuta eller anden finansielt instrument.
Artiklen er ikke investeringsrådgivning og bør ikke opfattes som sådan. Informationer i artiklen kan ikke erstatte juridisk, regnskabsmæssig, skattemæssig eller anden professionel individuel rådgivning, og Maj Invest Bank A/S opfordrer læsere af artiklen til at søge professionel rådgivning, før der træffes beslutninger eller foretages dispositioner. Artiklen er baseret på informationer fra kilder, som Maj Invest Bank A/S finder troværdige, men Maj Invest Bank A/S påtager sig ikke ansvar for artiklens rigtighed eller for dispositioner foretaget på baggrund af artiklen, herunder eventuelle tab. Vurderinger i artiklen er baseret på skøn og forudsætninger. En investering i værdipapirer er forbundet med risici.
Bevægelser i markedet generelt, valutaudsving eller hændelser knyttet til værdipapirer kan påvirke kursudviklingen, som dermed kan adskille sig væsentligt fra det i artiklen forventede. Historiske og tidligere afkast kan ikke anvendes som en pålidelig indikator for fremtidige afkast. Vurdering af fremtidige afkast er baseret på formodninger, som måske ikke realiseres.