Nyt rentefradragsloft kan give anledning til ny investeringsstrategi

Alle boligejere kender dilemmaet – bør man afdrage på gælden eller bruge besparelsen fra afdragsfrihed til at investere – og hvad bør man så investere i? Et nyt rentefradragsloft kan tippe balancen.
Det endelige afkast på en investering bestemmes ikke kun af finansmarkederne. Skat spiller en afgørende rolle – og for alle med store renteudgifter kan nye skatteregler om lidt ændre regnestykket markant.
Både regeringsgrundlaget og finanslovsudspillet lægger op til et loft over skattefradrag for renteudgifter. Den detaljerede udformning er endnu ikke kendt, men udspillet er, at nettorenteudgifter, der overstiger 150.000 kr. pr. person, ikke længere udløser et skattefradrag, hvilket kan få stor betydning på, hvordan man fremover sparer klogest op.
Selvom intet er vedtaget endnu, er det relevant at overveje i tide, hvordan en svækkelse af rentefradraget vil påvirke valget mellem at afdrage på gæld og investere, samt hvilke investeringer der så er smartest.
Lad os tage et konkret eksempel. Et par har et afdragsfrit lån på 8 mio. kr. med en samlet rente- og bidragsudgift på 4,5 pct.
Det svarer til 360.000 kr. om året, og de har ingen renteindtægter af betydning.
Ved en fradragsværdi på fx 25,6 pct. svarer det til en reel udgift på 3,35 pct. Hvis de første 300.000 kr. fortsat kan fradrages, men de sidste 60.000 kr. ikke kan, stiger deres skattebetaling mærkbart med 15.360 kr. årligt. Den marginale omkostning ved at beholde den sidste del af gælden bliver dermed 4,5 pct. efter skat.
På den ene side kan parret vælge at afdrage på gælden, hvilket så udløser en sikker årlig rentebesparelse på 4,5 pct. efter skat.
Der er ingen kursrisiko, ingen investeringsomkostninger og ingen risiko for, at afkastet udebliver i en periode. Samtidig bliver privatøkonomien måske mere robust, friværdien vokser, og kreditværdigheden forbedres.
Alternativet kan parret holde fast i afdragsfriheden, investere besparelsen og forhåbentlig opnå et højere afkast.
Et afkast på fx 5,5 pct. efter årlige investeringsomkostninger skal dog fratrækkes afkastskat, og derfor kan resultatet ende mange steder.
Se denne fulde liste, som går fra høj til lav afkastskat:
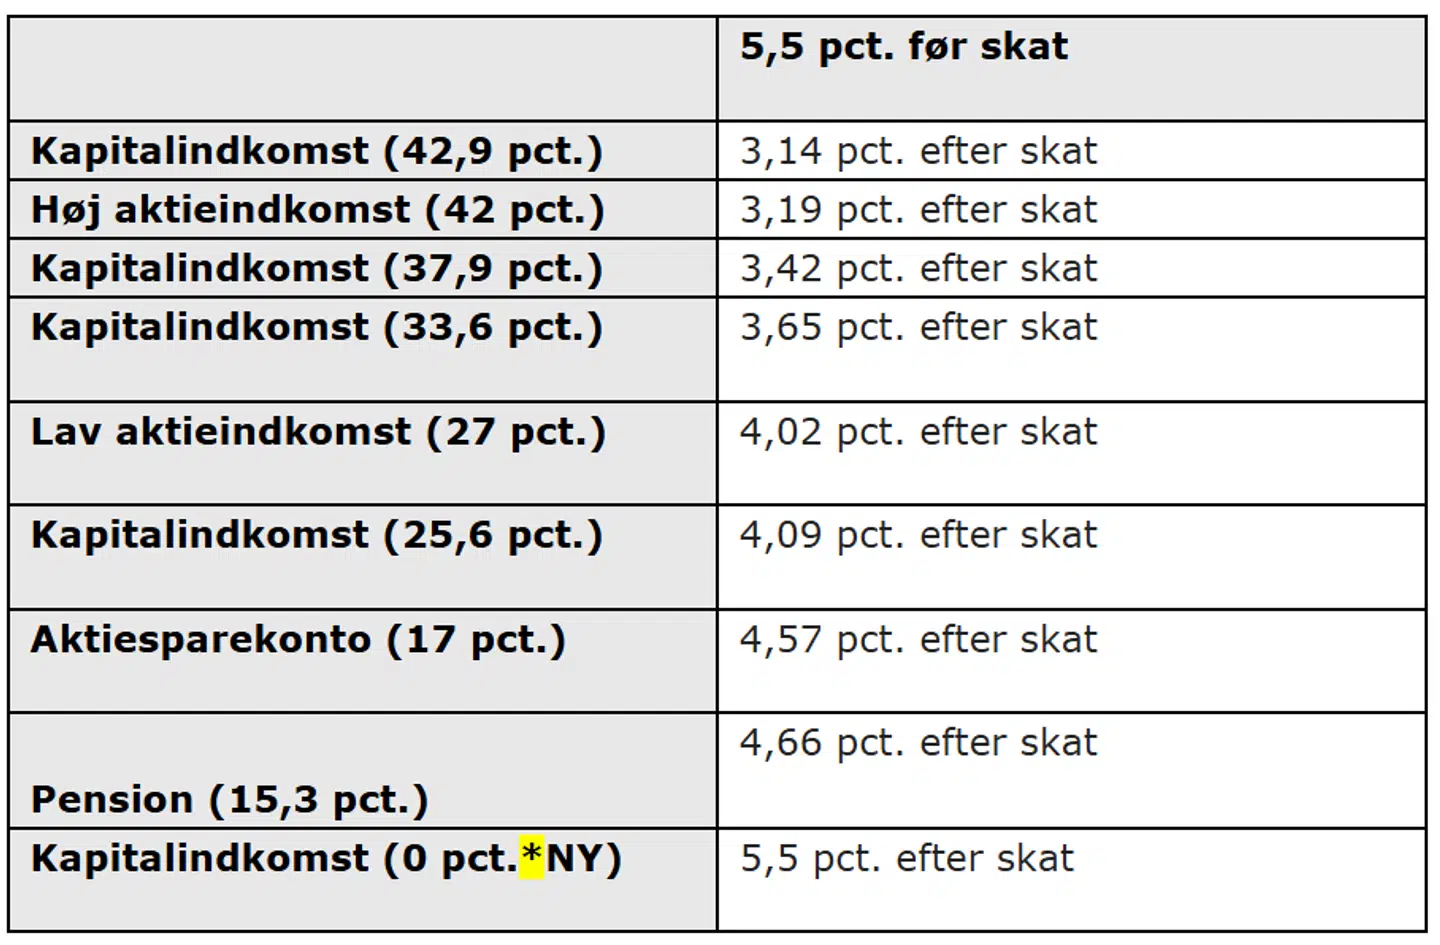
Den nederste linje er ny, og vinder regnestykket, hvis der alene fokuseres på afkastskat. Den kan blive interessant hvis renteloftet indføres.
Her kunne fx vores par med store renteudgifter overveje at vælge en investering, der beskattes som kapitalindkomst, fremfor en tilsvarende investering, der beskattes som aktieindkomst.
I sidste ende vil det rette valg mellem afdrag og investering afhænge af både lånets renteniveau samt ens risikovillighed, tidshorisont og forventede afkast efter skat.
Det giver samtidig mening at indregne en risikopræmie, inden man vælger investering frem for at afdrage. Hvis den sikre besparelse ved at afdrage er 4,5 pct., er et forventet investeringsafkast på fx 5,5 pct. måske ikke tilstrækkeligt til at kompensere for risikoen.
Indføres renteloftet vil mit råd til denne familie derfor umiddelbart være: Prioriter afdrag på gæld de kommende år.
Hvis de tror på et mærkbart højere afkast via investering, så overvej værdipapirer, der er kapitalindkomstbeskattet, eller undersøg om merindskud på pension kan trækkes fra i topskat nu og komme ud i bundskat senere.
I så fald kan det typisk give mening at bevare afdragsfriheden og investere besparelsen langsigtet. Strategien bør genovervejes, så snart nettokapitalindkomsten kommer under 300.000 kr. årligt.
Pointen er, at man ikke kun skal vælge sine investeringer med omhu, men også sit skattemiljø, og nye skatteregler kan kalde på en genovervejelse af opsparingsstrategien.
I sidste ende kan det nemlig afgøre, hvor meget af ens afkast, man kan beholde i egen lomme.
Denne kommentar er skrevet af Camilla Schjølin Poulsen, privatøkonom i PFA. Euroinvestor bringer i debatformatet 'Pengetanken' alle hverdage kommentarer fra vores faste panel på 15 eksperter i investering, boligøkonomi og privatøkonomi.
Alle kommentarer er udelukkende udtryk for den pågældende skribents egen holdning. Klummen er udelukkende til orientering og kan ikke betragtes som en opfordring om eller anbefaling til at købe eller sælge finansielle produkter.