Analytiker peger på overset medvind for dansk folkeaktie
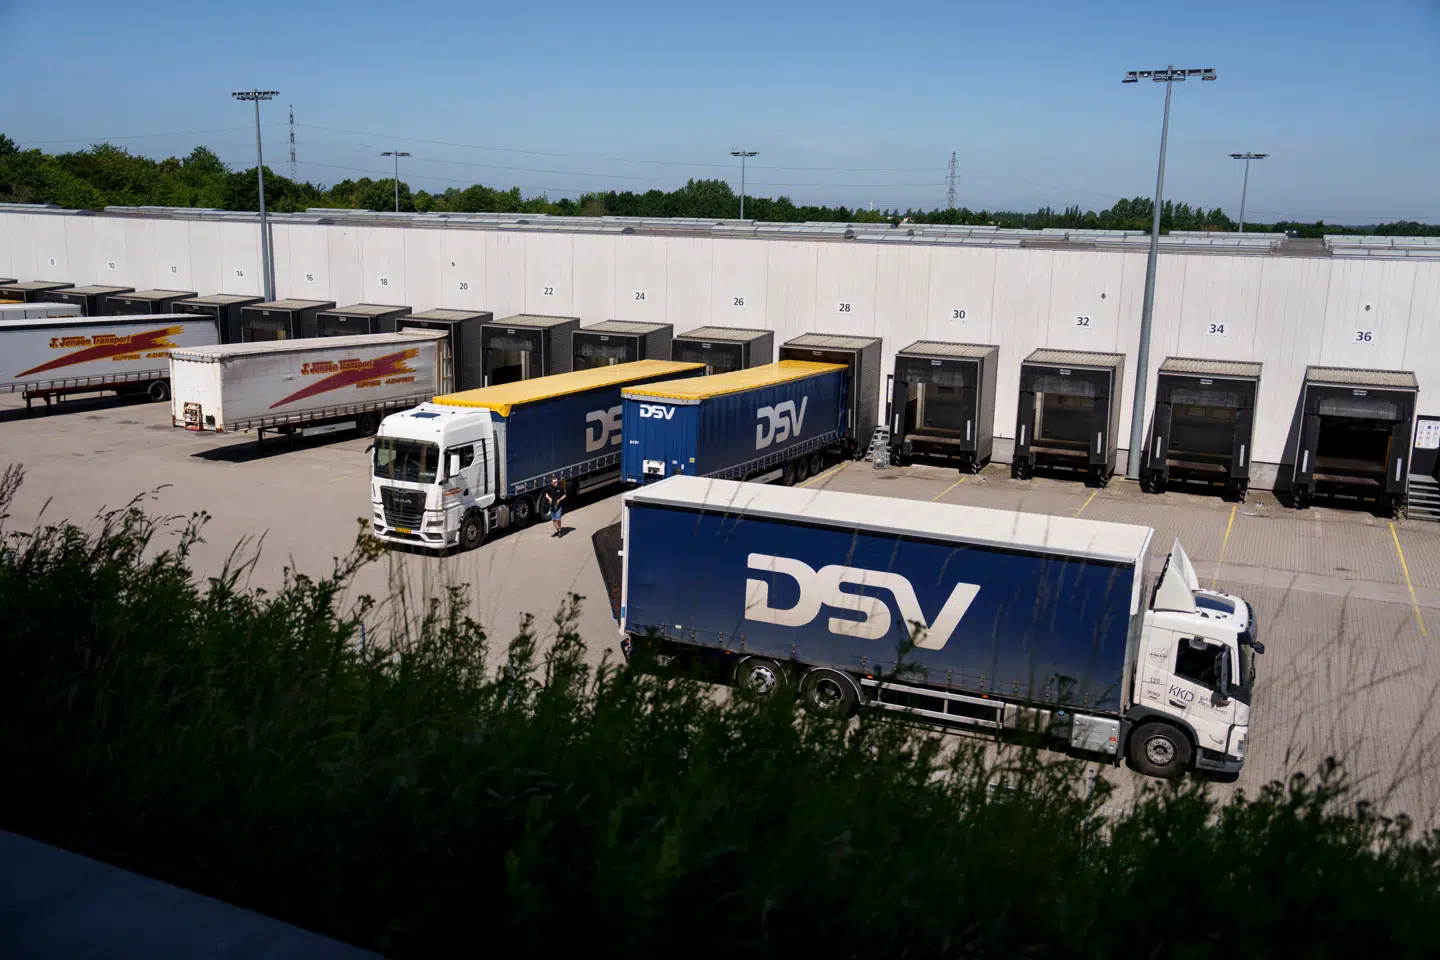

Investorerne har set sig godt og grundigt sure på DSV-aktien i disse dage, hvor aktien er blevet sendt ned med 15 pct. den seneste måned, til et niveau der er tæt på det laveste i et år.
Det skyldes at investorerne holder skarpt øje med selskabets integration af den tyske virksomhed DB Schenker, hvor Road-divisionen er udfordret. Men mens markedet fokuserer på udfordringerne, er der en strukturel medvind, som ikke får megen fokus.
Sådan lyder det fra Jyske Banks analytiker Haider Anjum i en kommentar:
- Markedets fokus er for nu på integrationen af Schenker og de kortsigtede udfordringer for Roads, men AI-relateret logistik kan vise sig at være en strukturel medvind, som endnu ikke er fuldt indregnet i forventningerne, skriver analytikeren og fortsætter:
- Hvis efterspørgslen efter datacenterudstyr holder sig høj de kommende år, kan det understøtte både volumen, bruttofortjeneste og marginer i DSVs Air & Sea-division.
Haider Anjum bemærker at DSV-konkurrenten Kuehne+Nagels CEO i denne uge har udtalt, at at efterspørgslen fra AI-datacentre og hyperscalers ser ud til at være sikret flere år frem, mens datacenterrelateret logistik fortsat ventes at vokse med tocifrede vækstrater frem mod 2029.
Det kan komme DSV til gode ifølge analytikeren, da selskabet 'sidder centralt i værdikæden omkring transport af servere, GPU'er, netværksudstyr og avancerede køleløsninger til den globale udbygning af AI-infrastruktur'.
Det er en af grundene til, at Jyske Bank-analytikeren ser DSV-aktien som en god investering lige nu:
-Kombinationen af Schenker-synergier, AI-relaterede omkostningsbesparelser, en forventet normalisering af indtjeningen i Roads og en AI-drevet efterspørgselsbølge inden for luft- og søfragt gør efter vores vurdering den nuværende risiko/afkast-profil attraktiv for den langsigtede investor, skriver Haider Anjum i en kommentar.
Jyske Bank har en 'køb'-anbefaling på DSV-aktien.