Dansk kæmpe er blevet slagtet af investorerne - det kan få aktien til at skyde i vejret
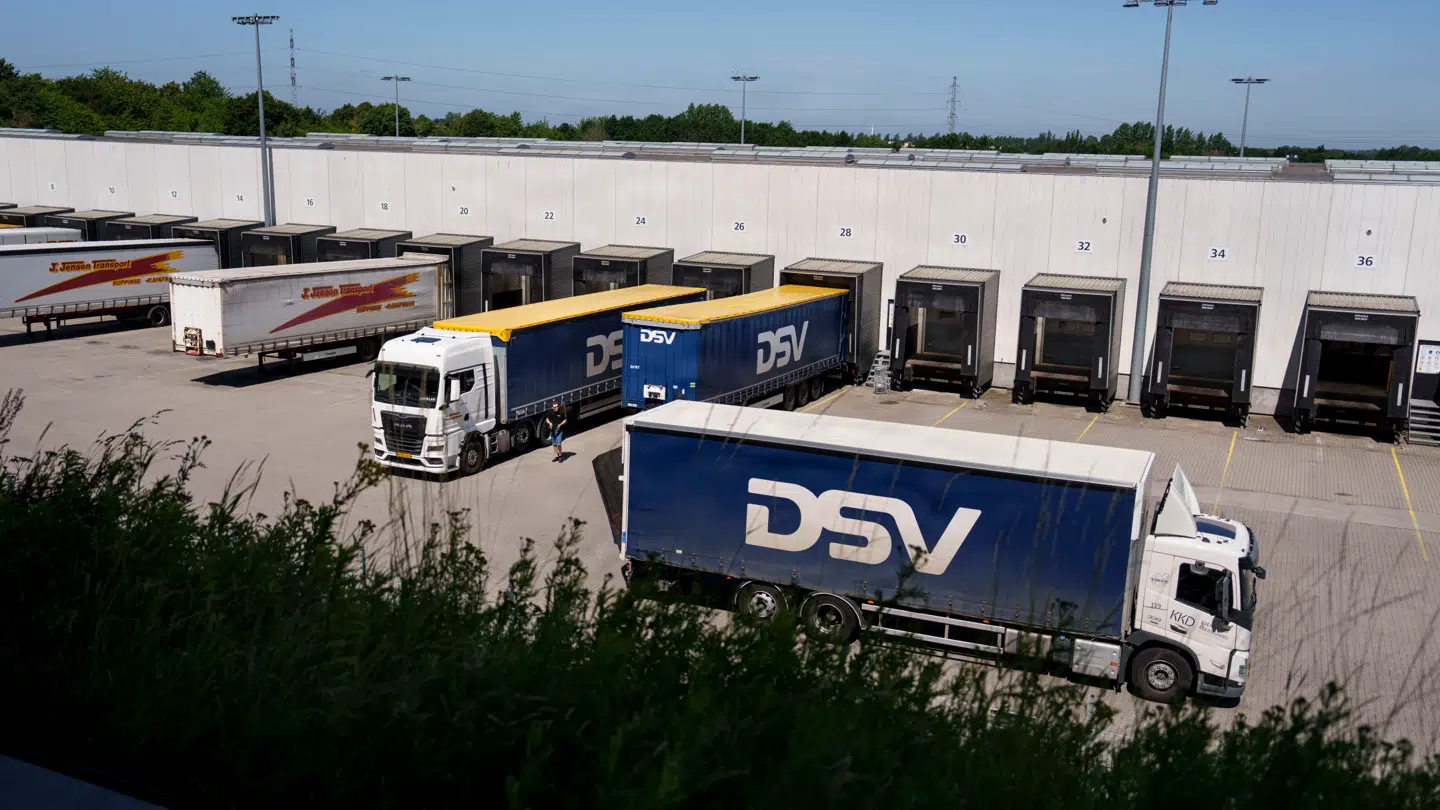
På bare tre måneder er aktien i den danske transport- og logistikkæmpe DSV faldet med små 30 pct.
Nedturen startede i forbindelse at selskabet fremlagde regnskab for andet kvartal, hvor der opstod bekymringer om integrationen af milliardopkøbet DB Schenker.
På onsdag fremlægger selskabet så sit regnskab for tredje kvartal, hvor de hårdtprøvet investorer formentlig håber på positive nyheder.
Her vil fokus være rettet stift mod meldinger om Schenker-opkøbet og særligt mod Road-divisionen, hvor sammenlægningen har skabt problemer, højere omkostninger og kundetab, forklarer senioranalytiker i AL Sydbank Mikkel Emil Jensen.
Senioranalytikeren ser dog også positive takter fra logistikkæmpen, påpeger han i en kommentar:
»De seneste meldinger fra DSV har indikeret, at initiativerne har båret frugt, da integrationen stadig er på sporet og at leveringspålideligheden er genetableret, men at der fortsat er arbejde som skal gøres.«
Mikkel Emil Jensen har fortsat stor tiltro til selskabet og holder fast i sin købsanbefaling:
»Vi forventer, at integrationen stadig er på sporet, men forsinkelser i synergierne i ’Road’ kan altså komme på tale og muligvis skubbes ind i 2027.«
Analytikeren peger på fire faktorer, der kan drive kursen op, og fire, der kan presse den ned.
Blandt de potentielle kurstriggere er en integration i Road-divisionen, der overrasker positivt, samt generelt stigende fragtrater. Dertil vil stærke makroøkonomiske nøgletal understøtte efterspørgslen efter global transport, ligesom nye opkøb vil styrke markedets forventninger til selskabets vækst på børsen.
Omvendt kan svagere globale vækstprognoser, en optrapning af handelskrigen samt en eskalering af krigen i Mellemøsten ramme DSV. For selskabet selv udgør integrationen af Schenker en væsentlig risikofaktor, hvis processen møder uforudsete udfordringer, eller hvis de udmeldte synergier skuffer investorerne, forklarer han.